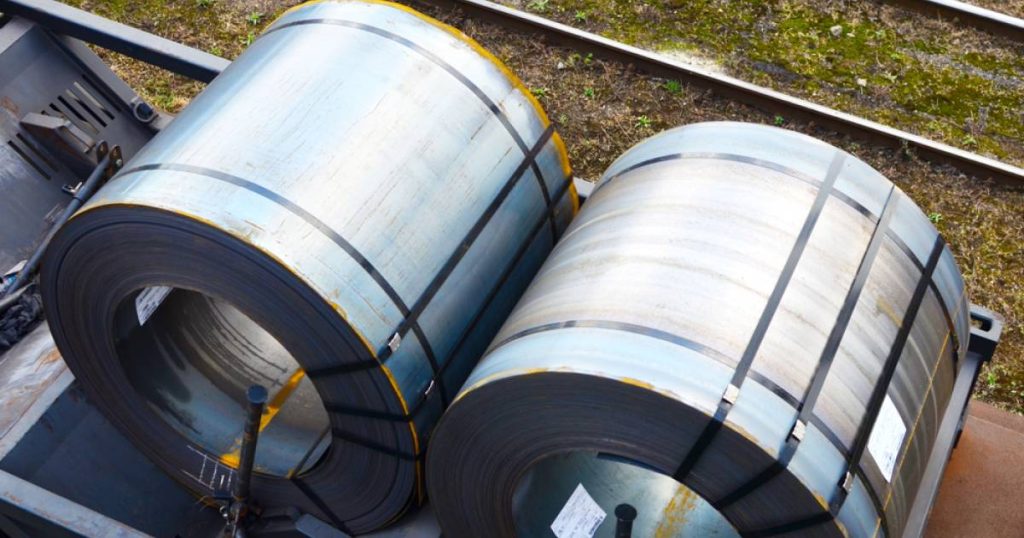
بازار ورق گرم(HRC) در ماه اکتبر روندهای متفاوتی را نقاط مختلف جهان نشان داد. در ایالات متحده، کمبود عرضه در بازار نقدی تشدید شد و نه تنها مصرفکنندگان نهایی، بلکه مراکز خدمات فولادی را نیز تحت تاثیر قرار داد. تولیدکنندگان اروپایی برای قراردادهای نیمه نخست سال ۲۰۲۷، افزایش قابلتوجه قیمتها را پیشنهاد کردهاند. در چین نیز کارخانههای فولادسازی تلاش میکنند با کاهش تولید، تعادل را به بازار بازگردانند.
اروپا
قیمت ورق گرم در اروپا با وجود تلاش تولیدکنندگان برای افزایش قیمت در نیمه نخست اکتبر ثابت ماند. در شمال اروپا، سطح اصلی معاملات حدود ۷۴۰ یورو به ازای هر تن (درب کارخانه) بود و برخی معاملات به ۷۶۰ یورو در هر تن نیز رسید؛ در حالی که در جنوب اروپا، قیمتها در بازه زمانی ۱۸ سپتامبر تا ۱۶ اکتبر با کاهشی ۴.۵ درصدی به ۶۵۵ یورو در هر تن (CIF) رسید.
به گزارش مرکز GMK، محدودیت عرضه و افزایش هزینههای انرژی از موقعیت تولیدکنندگان پشتیبانی میکند، اما موجودی بالای انبارها و تقاضای ضعیف، مانع از افزایش واقعی قیمتها شده است.
عامل دیگری که از قیمتهای بازار نقدی حمایت میکند، آغاز مذاکرات برای قراردادهای بلندمدت مربوط به نیمه نخست سال ۲۰۲۷ است. فعالان بازار در انتظار اخبار نمایشگاه «یوروبلچ» (Euroblech) بودند که از ۲۰ تا ۲۳ اکتبر در هانوفر برگزار شد؛ چرا که شماری از بازیگران بازار، گفت و گو درباره معاملات را در جریان این رویداد آغاز میکنند.
بر اساس دادههای آرگوس مدیا (Argus Media)، تولیدکنندگان اروپایی محصولات فولادی تخت، پیشنهاد کردهاند که قیمت قراردادهای تامین فولاد برای صنعت خودرو در نیمه نخست سال ۲۰۲۷ را به میزان ۱۰۰ یورو در هر تن افزایش دهند. در مقابل، خریداران افزایش حدود ۷۰ یورو در هر تن را مد نظر دارند.
این مذاکرات در شرایطی انجام میشود که محدودیتهایی بر واردات فولاد به اتحادیه اروپا اعمال شده و قیمتهای بازار نقدی نیز تا حدی رشد داشته است. در عین حال، تامینکنندگان قطعات خودرو معتقدند، اگر تقاضا همچنان ضعیف باقی بماند، افزایش تدریجی تولید فولاد میتواند فشار بر قیمتها را بیشتر کند.
چین
بازار ورق گرم در چین همچنان تحت فشار است. تقاضا پس از تعطیلات ملی، ضعیفتر از حد انتظار در حال بهبود است، در حالی که عرضه در سطح بالایی قرار دارد.
کارخانههای تولیدی به دلیل حاشیه سود پایین، شروع به کاهش تولید کردهاند. اگرچه کاهش قیمت زغالسنگ ککشو و کک، هزینههای تولیدکنندگان را پایین آورده است، اما ضعف بخش املاک و مستغلات، بهبود تقاضا را با عدم قطعیت مواجه کرده است. در کوتاهمدت، کاهش تولیدی که کارخانهها از طریق انجام تعمیرات و نگهداری اعمال میکنند، ممکن است فشار از سمت عرضه را تعدیل کند.
بائواستیل قیمتهای داخلی ورق گرم را برای فروش نوامبر بدون تغییر نگه داشت؛ در حالی که قیمتهای پیشنهادی برای اکتبر را ۲۰۰ یوان در هر تن (۳۰ دلار) افزایش داده بود. در حال حاضر این شرکت با توجه به روندهای کلی بازار، چنین استراتژیای را در پیش گرفته است.
قیمتهای صادراتی در بازه زمانی ۱۲ تا ۱۶ اکتبر، برای چهارمین هفته متوالی کاهش یافت. این افت قیمت ناشی از عواملی همچون کاهش بهای مواد اولیه (سنگ آهن و زغالسنگ ککشو) و همچنین استقبال کم خریداران خارجی بوده است.
به گزارش «مایاستیل» در این دوره قیمتهای پیشنهادی برای صادرات ورق گرم از سوی کارخانههای بزرگ دولتی چین در محدوده ۴۹۵ تا ۵۰۵ دلار در هر تن (فوب چین) قرار داشت. قیمت ورق گرم در چین طی ماه گذشته (۱۸ سپتامبر تا ۱۶ اکتبر) با ۰.۴ درصد کاهش به ۵۱۰ دلار در هر تن (فوب) رسید.
ایالات متحده
کاهش عرضه نقدی محصولات فولادی تخت در ماه اکتبر در *ایالات متحده* همچنان ادامه داشت. ظرفیت تولید کارخانهها برای دسامبر بهطور کامل تکمیل شده است و برخی محصولات خاص را برای مشتریان ثابت خود کنار میگذارند. در نتیجه، مراکز خدمات فولادی ناچارند، فلز مورد نیاز خود را با قیمتی بالاتر (با احتساب صرف هزینه اضافی) از یکدیگر خریداری کنند؛ امری که موجب افزایش قیمت ورقهای گرم و سرد شده است.
پیشبینی بازار از اواسط اکتبر، این بوده که محدودیت عرضه نقدی و طولانی بودن زمان تحویل، منجر به افزایش قیمت در اوایل سال آینده نیز خواهد شد. در حال حاضر تقاضا در سطح باثباتی قرار دارد و مصرفکنندگان حاضرند، برای محصولات فولادی تخت، قیمتهایی در سقف بازه قیمتی موجود بپردازند.
قیمت ورق گرم در ایالات متحده در بازه زمانی ۱۸ سپتامبر تا ۱۶ اکتبر با ۴.۵ درصد افزایش به ۱۳۸۹ دلار به ازای هر تن (درب کارخانه) رسید.
منبع: روابط عمومی شرکت توسعه معادن و فلزات