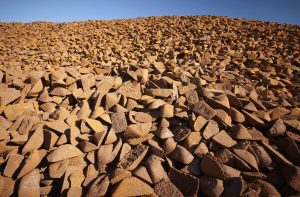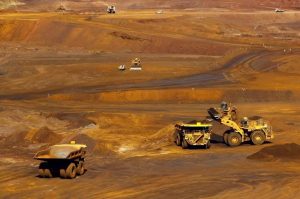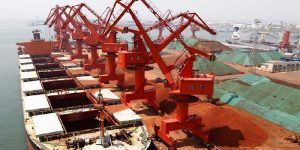
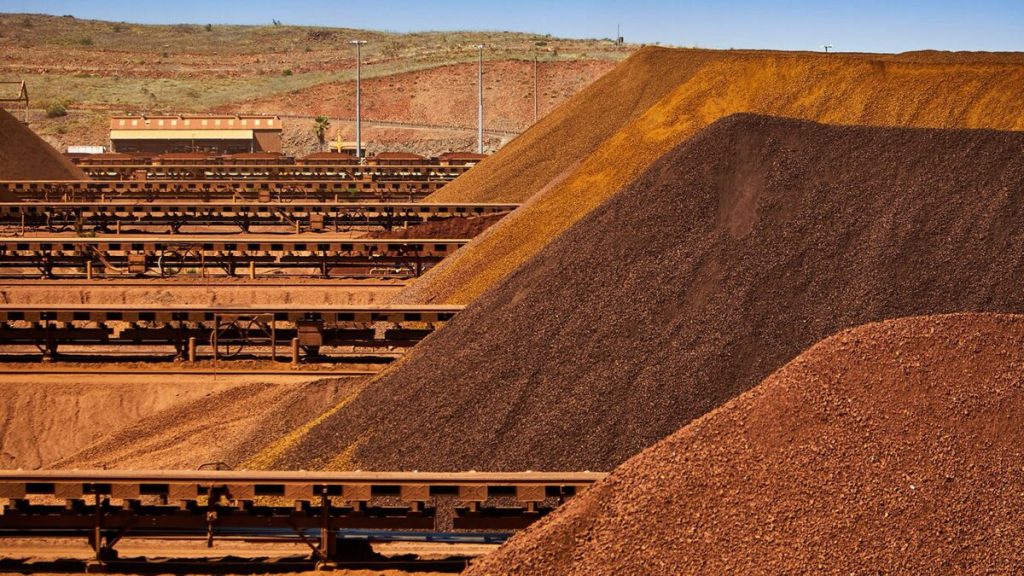
تلاش چین برای افزایش نفوذ بر قیمتگذاری سنگآهن، رقابت این کشور با غولهای معدنی استرالیا را وارد مرحله تازهای کرده است. در شرایطی که چین حدود ۷۵ درصد از تجارت دریابرد سنگآهن جهان را به خود اختصاص میدهد، وابستگی این کشور به تأمینکنندگان استرالیایی، قدرت چانهزنی پکن را با محدودیتهایی مواجه کرده است.
اگر بازار سنگآهن چین صرفاً بر اساس حجم واردات ارزیابی شود، تصویری از رشد ملایم و باثبات این بازار به دست میآید؛ اما در پس این روند ظاهراً آرام، رقابتی فزاینده میان چین بهعنوان بزرگترین خریدار سنگآهن دریابرد جهان و شرکتهای معدنی استرالیا جریان دارد. پکن در تلاش است با استفاده از قدرت خرید خود، کنترل بیشتری بر قیمتگذاری سنگآهن به دست آورد و شرایط مطلوبتری در قراردادهای تأمین این ماده اولیه فولادسازی 확보 کند؛ هدفی که به دلیل قدرت بالای عرضهکنندگان استرالیایی و وابستگی چین به محمولههای صادراتی آنها با موانع جدی روبهرو است.
بر اساس دادههای گمرکی چین، واردات سنگآهن این کشور در سپتامبر ۲۰۲۶ به ۱۰۹ میلیون و ۸۲۰ هزار تن رسید که در مقایسه با ماه اوت، ۱.۲ درصد افزایش نشان میدهد.مجموع واردات سنگآهن چین در ۹ ماه نخست سال ۲۰۲۶ نیز به ۹۵۴ میلیون و ۹۷۰ هزار تن رسید که نسبت به مدت مشابه سال گذشته ۴.۱ درصد بیشتر است.
پیشبینی میشود واردات سنگآهن چین در اکتبر نیز در سطحی نزدیک به ماه سپتامبر باقی بماند. برآوردهای شرکت تحلیلی دیبیایکس کامودیتیز (DBX Commodities) نشان میدهد حجم ورود محمولههای دریابرد سنگآهن به چین در این ماه به ۱۰۵ میلیون و ۷۰۰ هزار تن رسیده است. چین علاوه بر واردات دریابرد، مقادیر محدودی سنگآهن را از طریق مسیرهای زمینی و از کشورهای همسایه نیز تأمین میکند.
با این حال، رشد واردات سنگآهن در سال جاری میلادی در شرایطی رخ داده است که صنعت فولاد چین با ضعف سودآوری و کاهش تولید مواجه است. تداوم رکود در بخش ساختوساز مسکن، یکی از مهمترین عوامل محدودکننده تقاضا برای فولاد در این کشور به شمار میرود.بر این اساس، افزایش واردات سنگآهن چین لزوماً به معنای افزایش مصرف این ماده اولیه در خطوط تولید فولاد نیست؛ بلکه بخش قابلتوجهی از این محمولهها برای بازسازی و افزایش ذخایر انبارها مورد استفاده قرار گرفته است.
افزایش ذخایر بندری با وجود کاهش تولید فولاد
دادههای مؤسسه مشاورهای استیلهوم (SteelHome) نشان میدهد موجودی سنگآهن در بنادر چین در هفته منتهی به ۲۳ اکتبر به ۱۵۲ میلیون و ۲۳۰ هزار تن رسیده است.این رقم در مقایسه با موجودی ۱۳۳ میلیون و ۶۰۰ هزار تنی در هفته مشابه سال ۲۰۲۵، حدود ۱۴ درصد افزایش یافته است.
افزایش ذخایر بندری در شرایطی رخ داده که تولید فولاد چین تحت فشار قرار دارد و سودآوری ضعیف فولادسازان، انگیزه افزایش تولید را محدود کرده است. بنابراین، رشد واردات سنگآهن بیش از آنکه بازتابدهنده رونق مصرف نهایی فولاد باشد، از افزایش موجودی انبارها و تمایل خریداران به استفاده از قیمتهای پایینتر حکایت دارد.
در هفتههای اخیر، کاهش قیمت سنگآهن نیز به افزایش تمایل واردکنندگان چینی برای خرید کمک کرده است.قراردادهای سنگآهن در بورس سنگاپور در ۲۳ اکتبر در سطح ۹۰ دلار و ۶۰ سنت به ازای هر تن بسته شدند؛ رقمی که در مقایسه با اوج ۱۱۱ دلار و ۹۱ سنتی ثبتشده در ۱۱ مه سال جاری، حدود ۱۹ درصد کاهش نشان میدهد.
افت قیمتها در کنار افزایش ذخایر بندری، تصویری دوگانه از بازار سنگآهن چین ارائه میکند: از یک سو، خرید این ماده اولیه همچنان در سطح بالایی قرار دارد و از سوی دیگر، ضعف تقاضای فولاد و کاهش تولید، چشمانداز رشد پایدار مصرف را با ابهام مواجه کرده است.
تلاش پکن برای افزایش قدرت چانهزنی در بازار سنگآهن
کاهش قیمت سنگآهن در ماههای اخیر همزمان با تلاشهای گروه منابع معدنی چین (China Mineral Resources Group – CMRG) برای افزایش نفوذ این کشور بر بازار جهانی رخ داده است.این نهاد دولتی که بهعنوان واسطه میان شرکتهای معدنی و فولادسازان چینی فعالیت میکند، در چارچوب سیاستهای پکن برای تقویت قدرت چانهزنی خریداران و بهبود شرایط تأمین مواد اولیه، نقش محوری دارد.
در عمل، این رویکرد به اجرای مجموعهای از محدودیتها و اقدامات در مقاطع مختلف علیه شرکتهای معدنی استرالیا منجر شده است؛ اقداماتی که فعالان بازار آنها را تلاشی برای افزایش کنترل چین بر قیمتها، شرایط قراردادهای تأمین و روند خرید محمولههای سنگآهن ارزیابی میکنند.
چین حدود ۷۵ درصد از عرضه جهانی سنگآهن از طریق حملونقل دریایی را خریداری میکند و به همین دلیل، یکی از بازیگران تعیینکننده در بازار این ماده اولیه به شمار میرود. با این حال، قدرت خرید بالای این کشور بهتنهایی برای تحمیل شرایط مطلوب به عرضهکنندگان کافی نیست؛ زیرا شرکتهای معدنی استرالیا نیز از قدرت قابلتوجهی در بازار برخوردارند و چین در کوتاهمدت منابع جایگزین کافی برای تأمین حجم موردنیاز خود در اختیار ندارد.
شرکتهای ریو تینتو (Rio Tinto)، بیاچپی (BHP Group) و فورتسکیو (Fortescue) از مهمترین تأمینکنندگان سنگآهن چین هستند و مجموع عرضه استرالیا حدود دوسوم نیاز سنگآهن این کشور را تأمین میکند.این وابستگی ساختاری باعث شده است تلاش پکن برای تغییر موازنه قدرت در بازار سنگآهن، با محدودیتهای جدی مواجه باشد.
توافق جدید ریو تینتو و گروه منابع معدنی چین
در تازهترین تحول، منابع آگاه اعلام کردهاند که گروه منابع معدنی چین هفته گذشته با شرکت ریو تینتو، بزرگترین تولیدکننده سنگآهن جهان، به توافقی برای تأمین این ماده اولیه دست یافته است.
جزئیات این توافق در زمان انتشار گزارش مشخص نشده بود؛ با این حال، دستیابی به توافق پس از آن صورت گرفت که گروه منابع معدنی چین در ماه اوت به برخی فولادسازان دستور داده بود مذاکرات خود با ریو تینتو درباره محمولههای برنامهریزیشده برای بارگیری در ماه سپتامبر را متوقف کنند.
این اقدام بخشی از تلاشهای چین برای افزایش نفوذ خود بر قراردادهای خرید سنگآهن و دستیابی به شرایط تجاری مطلوبتر تلقی میشود.اگرچه جزئیات توافق جدید منتشر نشده است، حصول آن میتواند نشانهای از پیشرفت مذاکرات میان بزرگترین خریدار سنگآهن جهان و یکی از مهمترین تأمینکنندگان این بازار باشد.با این حال، بدون انتشار مفاد قرارداد نمیتوان درباره میزان امتیازهای احتمالی ریو تینتو یا دستاوردهای واقعی گروه منابع معدنی چین در زمینه قیمتگذاری و شرایط تأمین قضاوت قطعی کرد.
در مقابل، اختلاف میان گروه منابع معدنی چین و شرکت فورتسکیو همچنان حلنشده باقی مانده است.
فورتسکیو در ۲۲ اکتبر هشدار داد که اگر مذاکرات دو طرف تا پایان سال جاری میلادی به نتیجه نرسد، احتمال دارد فعالیتهای عملیاتی این شرکت تحت تأثیر قرار گیرد.این اختلاف نشان میدهد که تلاش چین برای بازنگری در شرایط خرید سنگآهن، صرفاً به مذاکرات با یک شرکت معدنی محدود نیست و میتواند بر روابط تجاری این کشور با سایر تأمینکنندگان بزرگ نیز تأثیر بگذارد.در صورت تداوم اختلاف، پیامدهای آن ممکن است به برنامهریزی فروش، زمانبندی عرضه و روابط قراردادی میان طرفین گسترش یابد؛ هرچند میزان اثرگذاری بر حجم واقعی صادرات به نتیجه مذاکرات و شرایط جایگزین تأمین بستگی خواهد داشت.
عقبنشینی بیاچپی در اختلاف پیشین با چین
گروه منابع معدنی چین پیشتر نیز محدودیتهایی را در زمینه خرید سنگآهن از شرکت بیاچپی اعمال کرده بود. این اختلاف در ماه آوریل سال جاری میلادی حلوفصل شد، اما جزئیات شرایط توافق طرفین بهصورت عمومی اعلام نشد.برآوردها حاکی از آن است که بیاچپی در چارچوب توافق نهایی پذیرفته است از چند شاخص قیمتگذاری استفاده کند و تخفیفهای محدودی را در معاملات خود بپذیرد.
هرچند نبود اطلاعات رسمی درباره مفاد قرارداد، ارزیابی دقیق میزان امتیازهای مبادلهشده را دشوار میکند، این توافق در کنار توافق اخیر با ریو تینتو نشان میدهد که گروه منابع معدنی چین احتمالاً در برخی مذاکرات توانسته است شرایط تجاری مطلوبتری از عرضهکنندگان استرالیایی دریافت کند.
با این حال، موفقیت در دستیابی به تخفیفهای محدود یا تغییر شاخصهای قیمتگذاری به معنای تسلط کامل چین بر بازار نیست؛ زیرا شرکتهای معدنی استرالیا همچنان از مزیتهای مهمی در زمینه ظرفیت تولید، زیرساختهای صادراتی و تأمین مستمر برخوردارند.
وابستگی بلندمدت چین به سنگآهن استرالیا
با وجود تلاشهای پکن برای متنوعسازی منابع تأمین، انتظار میرود چین در سالهای آینده نیز وابستگی قابلتوجهی به سنگآهن استرالیا داشته باشد.یکی از مهمترین طرحهایی که میتواند در بلندمدت به تنوعبخشی منابع تأمین سنگآهن چین کمک کند، پروژه سیماندو (Simandou) در کشور گینه است؛ پروژهای که ظرفیت تولید هدفگذاریشده آن به ۱۲۰ میلیون تن سنگآهن در سال میرسد.
افزایش تدریجی تولید در این پروژه میتواند گزینههای بیشتری را در اختیار خریداران چینی قرار دهد و در بلندمدت بر توازن عرضه و تقاضا در بازار جهانی تأثیر بگذارد.با این حال، توسعه منابع جدید بهتنهایی به معنای جایگزینی سریع عرضه استرالیا نیست. چین برای کاهش وابستگی خود به تأمینکنندگان فعلی، به افزایش واقعی عرضه از منابع جایگزین و ایجاد زنجیرههای تأمین پایدار نیاز دارد.
از این منظر، پروژه سیماندو بخشی از راهبرد بلندمدت پکن برای متنوعسازی منابع واردات و افزایش قدرت چانهزنی در بازار سنگآهن محسوب میشود؛ راهبردی که تحقق کامل آن به روند توسعه پروژه و افزایش ظرفیت عرضه در سالهای آینده وابسته است.
کاهش تولید فولاد؛ عامل اصلی فشار بر قیمت سنگآهن
در کنار کشمکشهای تجاری میان چین و شرکتهای معدنی استرالیا، تحولات بخش فولاد همچنان یکی از عوامل اصلی تعیینکننده قیمت سنگآهن محسوب میشود.بر اساس دادههای منتشرشده، تولید فولاد چین در ۹ ماه نخست سال ۲۰۲۶ با افت ۲.۹ درصدی نسبت به مدت مشابه سال قبل به ۷۲۴ میلیون و ۷۷۰ هزار تن رسیده است.
این کاهش با افت قیمت سنگآهن در ماههای اخیر همخوانی دارد و نشان میدهد که شرایط تقاضای واقعی در صنعت فولاد همچنان نقش مهمی در جهتدهی به بازار مواد اولیه ایفا میکند.
ضعف بخش ساختوساز مسکن، کاهش سودآوری فولادسازان و افت تولید، از عوامل اصلی محدودکننده تقاضا برای سنگآهن هستند. در چنین شرایطی، حتی افزایش واردات و رشد ذخایر بندری نیز لزوماً نمیتواند زمینه افزایش پایدار قیمتها را فراهم کند.به بیان دیگر، توانایی چین برای اثرگذاری بر قیمت سنگآهن تنها به قدرت چانهزنی این کشور در مذاکرات با شرکتهای معدنی وابسته نیست؛ بلکه میزان تولید فولاد، سطح تقاضای داخلی و چشمانداز فعالیتهای اقتصادی نیز در تعیین مسیر بازار نقش اساسی دارند.
موازنه قدرت در بازار سنگآهن همچنان پیچیده است
بازار سنگآهن چین در شرایطی با رشد واردات و افزایش ذخایر بندری همراه شده که صنعت فولاد این کشور همچنان با ضعف تولید و سودآوری مواجه است. در همین حال، پکن تلاش میکند از طریق گروه منابع معدنی چین، نفوذ بیشتری بر شرایط خرید، شاخصهای قیمتگذاری و قراردادهای تأمین سنگآهن اعمال کند.
توافق اخیر با ریو تینتو و حل اختلاف پیشین با بیاچپی نشان میدهد که این راهبرد ممکن است در برخی مذاکرات به نتایج محدودی منجر شده باشد؛ اما ادامه اختلاف با فورتسکیو و وابستگی بالای چین به منابع استرالیایی، محدودیتهای این سیاست را نیز آشکار میکند.در نهایت، اگرچه چین با اتکا به سهم حدود ۷۵ درصدی خود از تقاضای جهانی سنگآهن دریابرد، قدرت خرید قابلتوجهی در اختیار دارد، توان عرضه شرکتهای معدنی استرالیا و نبود جایگزینهای کافی در کوتاهمدت، مانع از آن میشود که پکن بهسادگی کنترل بازار را در دست بگیرد.
از سوی دیگر، مسیر آتی قیمت سنگآهن همچنان بیش از هر چیز به وضعیت تولید فولاد چین، روند تقاضای بخش ساختوساز و میزان تعادل عرضه و تقاضا وابسته خواهد بود؛ عواملی که در کنار مذاکرات تجاری، چشمانداز بازار جهانی این ماده اولیه راهبردی را شکل میدهند.
منبع: ایراسین