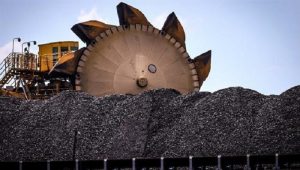

واردات دریابرد زغالسنگ حرارتی چین در ماه اکتبر با ثبت حدود ۲۴ میلیون تن، در محدوده نسبتاً باثبات ماههای اخیر باقی ماند؛ با این حال، تحولات سمت عرضه و تقاضا از تغییر معادلات بازار این کشور حکایت دارد. کاهش تولید داخلی زغالسنگ، افت تولید برق حرارتی، محدودیت صادرات اندونزی در پی خشکسالی و افزایش واردات از استرالیا، در کنار احتمال وقوع پدیده قوی النینو، چشمانداز تجارت زغالسنگ در بزرگترین بازار وارداتی جهان را تحتتأثیر قرار داده است.
واردات زغالسنگ حرارتی دریابرد چین در ماههای اخیر، با وجود نوسانات در منابع تأمین و تغییر شرایط تولید و مصرف داخلی، در محدودهای نسبتاً ثابت باقی مانده است. این کشور در اکتبر ۲۰۲۶ حدود ۲۴ میلیون تن زغالسنگ حرارتی از مسیر دریایی وارد کرد؛ رقمی که در محدوده باریکی قرار دارد که از ژوئن تاکنون بر بازار واردات این محصول حاکم بوده است. با این حال، کاهش تولید داخلی، افت تولید برق زغالسنگمحور، تغییر ترکیب تأمینکنندگان و احتمال وقوع پدیده اقلیمی النینو (El Niño) در فصل زمستان، چشمانداز عرضه و تقاضای زغالسنگ در بزرگترین واردکننده جهان را با تحولات تازهای روبهرو کرده است.
بر اساس دادههای مؤسسه تحلیل بازار کالا «کپلر» (Kpler)، واردات زغالسنگ حرارتی دریابرد چین در اکتبر به ۲۴ میلیون و ۷۰ هزار تن رسید. مؤسسه «دیبیایکس کامادیتیز» (DBX Commodities) نیز میزان ورود این محمولهها را ۲۴ میلیون و ۷۸۰ هزار تن برآورد کرده است.رقم ثبتشده در اکتبر، اندکی بالاتر از برآورد کپلر برای سپتامبر، معادل ۲۳ میلیون و ۵۲۰ هزار تن، بود. واردات دریابرد زغالسنگ حرارتی چین در ژوئن با ثبت ۲۵ میلیون و ۷۹۰ هزار تن به بالاترین سطح از ژانویه رسید و از آن زمان تاکنون، تقاضای این کشور در محدودهای نسبتاً محدود، بین اوج ژوئن و کف ۲۲ میلیون و ۸۴۰ هزار تنی در اوت، نوسان کرده است.میانگین واردات ماهانه در این دوره حدود ۲۴ میلیون تن بوده که همچنان ۵۰ درصد بیشتر از سطح ۱۵ میلیون و ۹۶۰ هزار تنی آوریل است؛ رقمی که پایینترین میزان واردات در نزدیک به چهار سال گذشته به شمار میرفت.
کاهش تولید داخلی و افزایش وابستگی به واردات
افزایش واردات دریابرد زغالسنگ حرارتی چین پس از حادثه معدن زغالسنگ در استان شانشی در ۲۲ مه رخ داد؛ حادثهای که به کشتهشدن ۸۲ نفر منجر شد و در پی آن، مجموعهای از بازرسیهای ایمنی در معادن این کشور به اجرا درآمد. این بازرسیها فعالیت برخی معادن را محدود کرد و بر میزان تولید داخلی زغالسنگ اثر گذاشت.
با این حال، تولید داخلی چین در ماههای اخیر نشانههایی از بهبود را بروز داده است. بر اساس آمار رسمی منتشرشده در ۱۹ اکتبر، تولید زغالسنگ این کشور در سپتامبر به ۳۸۵ میلیون و ۱۳۰ هزار تن رسید؛ در حالی که این رقم در اوت ۳۶۱ میلیون و ۸۲۰ هزار تن بود.با وجود رشد ماهانه تولید، عملکرد تولیدکنندگان چینی در مجموع ۹ ماه نخست سال همچنان نزولی بوده است. تولید زغالسنگ چین از ابتدای سال تا پایان سپتامبر به ۳ میلیارد و ۴۵۰ میلیون تن رسید که در مقایسه با دوره مشابه سال گذشته، ۳.۵ درصد کاهش نشان میدهد.
افت تولید داخلی، تقاضا برای واردات زغالسنگ حرارتی را تقویت کرده است؛ با این حال، کاهش تولید برق از نیروگاههای زغالسنگسوز تا حدودی اثر این عامل را خنثی کرده است.بر اساس دادههای رسمی، تولید برق حرارتی چین که عمدتاً متکی بر زغالسنگ و با سهم بسیار محدود گاز طبیعی است، در سپتامبر نسبت به ماه مشابه سال گذشته ۱.۲ درصد کاهش یافت. در مقابل، تولید برق هستهای پس از راهاندازی دو واحد جدید، ۲۱.۵ درصد افزایش پیدا کرد.
در مجموع ۹ ماه نخست سال نیز تولید برق از سوختهای فسیلی تنها ۰.۷ درصد رشد داشت. این موضوع نشان میدهد تقاضای زغالسنگ در بخش نیروگاهی احتمالاً تا حد زیادی ثابت مانده یا حتی اندکی کاهش یافته است؛ زیرا نیروگاههای قدیمیتر و کمبازده زغالسنگسوز بهتدریج جای خود را به واحدهای جدیدتر و کارآمدتر میدهند.بنابراین، اگرچه واردات دریابرد زغالسنگ حرارتی چین از ژوئن افزایش یافته، اما ترکیب منابع تأمین این محصول نیز در همین دوره دستخوش تغییر شده است.
جابهجایی سهم تأمینکنندگان در بازار زغالسنگ چین
اندونزی، بزرگترین صادرکننده زغالسنگ جهان، همچنان اصلیترین تأمینکننده زغالسنگ حرارتی چین محسوب میشود. با این حال، خشکسالی در این کشور، تولید و صادرات زغالسنگ را با محدودیتهایی مواجه کرده است.کاهش بارندگی، سطح آب رودخانهها را پایین آورده و امکان انتقال زغالسنگ از معادن به مناطق ساحلی از طریق شناورهای بارج (Barge) را محدود کرده است. این شناورها نقش مهمی در جابهجایی زغالسنگ از معادن به بنادر و انتقال آن به کشتیهای بزرگتر برای صادرات دارند.
بر اساس برآورد کپلر، واردات زغالسنگ حرارتی چین از اندونزی در اکتبر به ۱۴ میلیون و ۱۳۰ هزار تن رسید؛ در حالی که این رقم در سپتامبر ۱۳ میلیون و ۲۲۰ هزار تن بود.با وجود افزایش ماهانه، واردات چین از اندونزی در دو ماه اخیر به ضعیفترین سطح از آوریل رسیده است. این میزان همچنین فاصله قابلتوجهی با ارقام مدت مشابه سال گذشته دارد؛ بهطوریکه واردات اکتبر ۲۰۲۵ از اندونزی ۱۹ میلیون و ۶۰۰ هزار تن و واردات سپتامبر همان سال ۱۸ میلیون و ۱۴۰ هزار تن بود.
در مقابل، واردات زغالسنگ حرارتی چین از استرالیا، دومین صادرکننده بزرگ زغالسنگ جهان، طی ماههای اخیر افزایش یافته است. کپلر میزان ورود محمولههای استرالیایی به چین را در اکتبر ۶ میلیون و ۴۲۰ هزار تن و در سپتامبر ۶ میلیون و ۷۸۰ هزار تن برآورد کرده است. این دو ماه، بالاترین سطح واردات از استرالیا از آوریل و مه سال گذشته تاکنون را ثبت کردهاند.
برآوردهای دیبیایکس کامادیتیز نیز از احتمال بهبود نسبی صادرات زغالسنگ اندونزی در نوامبر حکایت دارد. بر اساس این برآورد، صادرات زغالسنگ این کشور در ماه جاری به ۴۱ میلیون و ۲۷۰ هزار تن خواهد رسید؛ در حالی که این میزان در اکتبر ۳۸ میلیون و ۶۰۰ هزار تن بود.
با این حال، پیشبینی میشود صادرات نوامبر اندونزی در مقایسه با ۴۹ میلیون و ۶۰ هزار تن در ماه مشابه سال ۲۰۲۵، حدود ۱۶ درصد کاهش داشته باشد. همچنین، در سال جاری میلادی تاکنون تنها صادرات ماه ژوئن از نظر عملکرد سالانه بالاتر از میزان ثبتشده در ماه مشابه سال گذشته بوده است.
النینو؛ عامل تازه اثرگذار بر عرضه و تقاضای زغالسنگ
احتمال وقوع یک پدیده اقلیمی النینوی قوی، چشمانداز عرضه و تقاضای زغالسنگ حرارتی را پیچیدهتر کرده است. النینو بهطور معمول با زمستانهای گرمتر و پربارشتر در کشورهای شمال آسیا، از جمله چین، همراه است؛ شرایطی که میتواند نیاز به زغالسنگ برای تولید برق و تأمین گرمایش را کاهش دهد.با این حال، اثر این پدیده بر کشورهای اصلی صادرکننده زغالسنگ یکسان نیست. النینو معمولاً بارندگی در اندونزی و استرالیا را کاهش میدهد، اما پیامدهای متفاوتی برای صنعت زغالسنگ این دو کشور به همراه دارد.
در اندونزی، کاهش بارندگی به افت سطح آب رودخانهها منجر میشود و در نتیجه، ظرفیت انتقال زغالسنگ از معادن به بنادر با استفاده از شناورهای بارج کاهش مییابد. این مسئله میتواند روند بارگیری محمولهها و صادرات زغالسنگ را با محدودیت مواجه کند.در مقابل، کاهش بارندگی در استرالیا میتواند احتمال بارشهای سنگین و وقوع سیلاب در معادن و شبکههای حملونقل را کاهش دهد. از این منظر، شرایط اقلیمی ناشی از النینو ممکن است برای صادرات زغالسنگ استرالیا مساعدتر از اندونزی باشد.
در مجموع، ثبات نسبی واردات زغالسنگ حرارتی چین در ماههای اخیر به معنای ثبات عوامل بنیادی بازار نیست. کاهش تولید داخلی، افت نسبی تولید برق زغالسنگمحور، تغییر سهم تأمینکنندگان و اثرات متفاوت النینو بر شرایط عملیاتی معادن و مسیرهای حملونقل، در حال بازآرایی جریان تجارت این محصول هستند؛ تحولاتی که میتوانند در ماههای پیش رو بر سهم اندونزی و استرالیا در بازار وارداتی چین اثر بگذارند.
منبع: ایراسین