
واردات زغالسنگ چین در اکتبر ۲۰۲۶ تحت تأثیر افزایش قیمتهای جهانی، سطح مناسب ذخایر داخلی و انتظار برای بهبود عرضه معادن داخلی، ۶ درصد کاهش یافت. این عقبنشینی در شرایطی رخ داده است که محدودیت عرضه از سوی اندونزی و کاهش سهم زغالسنگ در تولید برق چین، معادلات بازار این سوخت را با تغییراتی همراه کرده است.
دادههای گمرکی چین که روز سهشنبه منتشر شد، نشان میدهد واردات زغالسنگ این کشور در ماه اکتبر به ۳۹ میلیون و ۴۳۰ هزار تن رسید. این میزان در مقایسه با واردات ۴۱ میلیون و ۷۴۰ هزار تنی اکتبر سال گذشته و ۴۳ میلیون و ۳۷۰ هزار تنی ماه سپتامبر، کاهش نشان میدهد.
جنی هوانگ، مدیر ارشد مؤسسه رتبهبندی فیچ، با اشاره به روند واردات زغالسنگ چین گفت: خریداران چینی در شرایط فعلی تمایل چندانی به افزایش چشمگیر ذخایر خود ندارند؛ زیرا از یکسو سطح موجودی انبارها در وضعیت مطلوبی قرار دارد و از سوی دیگر، انتظار میرود عرضه داخلی بهبود یابد.
این رویکرد در شرایطی اتخاذ شده است که قیمت زغالسنگ حرارتی در بازارهای بینالمللی طی ماههای اخیر افزایش قابلتوجهی را تجربه کرده و هزینه خرید محمولههای وارداتی را برای مصرفکنندگان چینی بالا برده است.بر اساس گزارش چشمانداز بازارهای کالایی بانک جهانی در اکتبر، قیمت زغالسنگ حرارتی استرالیا در سپتامبر از ۱۵۰ دلار به ازای هر تن متریک فراتر رفت و در اکتبر نیز در سطوح بالایی باقی ماند.
بانک جهانی عواملی همچون تشدید دوباره تنشها در خاورمیانه، تعطیلی معادن زغالسنگ در چین، تقاضای قدرتمند برق در آسیا و ابهام درباره عرضه زغالسنگ اندونزی را از مهمترین عوامل محدودکننده عرضه و افزایش قیمت این سوخت عنوان کرده است.
چشمانداز زمستان گرمتر و کاهش تقاضای گرمایشی
انتظارات درباره گرمتر بودن زمستان در برخی مناطق چین تحت تأثیر پدیده اقلیمی النینو نیز بر رفتار خریداران اثر گذاشته است.در صورت تحقق این پیشبینی، نیاز به زغالسنگ برای تأمین گرمایش کاهش خواهد یافت و در نتیجه، مصرفکنندگان انگیزه کمتری برای افزایش ذخایر پیش از آغاز فصل سرد خواهند داشت.این چشمانداز در کنار سطح مناسب موجودی انبارها و قیمتهای بالای وارداتی، موجب شده است خریداران چینی در ثبت سفارشهای جدید محتاطانهتر عمل کنند.
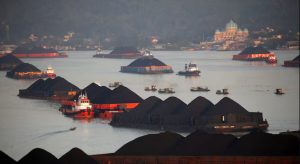
در سمت عرضه نیز محدودیتهای لجستیکی، روند صادرات زغالسنگ به چین را تحت تأثیر قرار داده است.به گفته هوانگ، محمولههای ارسالی از اندونزی، بزرگترین تأمینکننده زغالسنگ چین، همچنان با محدودیت مواجه هستند. علت اصلی این وضعیت، پایین بودن سطح آب رودخانهها در مناطق مهم تولید زغالسنگ اندونزی است؛ مناطقی که انتقال سوخت از معادن به مقاصد صادراتی در آنها عمدتاً از طریق شناورهای بارج انجام میشود.
کاهش سطح آب رودخانهها، جابهجایی محمولهها را با دشواری مواجه کرده و بر روند عرضه زغالسنگ اندونزی به بازارهای مصرف، از جمله چین، فشار وارد آورده است.
رشد یکدرصدی واردات در ۱۰ ماه نخست سال
با وجود افت واردات در اکتبر، مجموع واردات زغالسنگ چین در ۱۰ ماه نخست سال ۲۰۲۶ همچنان روندی افزایشی داشته است.بر اساس دادههای گمرکی، واردات این کشور از ابتدای سال تا پایان اکتبر به ۳۹۲ میلیون و ۹۶۰ هزار تن رسید که در مقایسه با مدت مشابه سال گذشته یک درصد افزایش نشان میدهد.
واردات زغالسنگ چین در ماههای ژوئن و اوت نیز رشد قابلتوجهی را تجربه کرده بود. این افزایش پس از وقوع حادثه مرگبار در یکی از معادن زغالسنگ چین در ماه مه و آغاز بازرسیهای گسترده ایمنی در معادن رخ داد؛ اقداماتی که به محدود شدن عرضه داخلی و افزایش نیاز به واردات منجر شد.
همزمان با تغییرات بازار واردات، سهم زغالسنگ در تولید برق چین نیز تحت تأثیر افزایش تولید انرژیهای پاک با کاهش مواجه شده است.بر اساس آخرین دادههای رسمی منتشرشده، تولید برق حرارتی مبتنی بر سوختهای فسیلی در چین که بخش عمده آن از زغالسنگ تأمین میشود، در سپتامبر ۲۰۲۶ نسبت به مدت مشابه سال گذشته ۱.۲ درصد کاهش یافت.افزایش تولید برق از منابع انرژی پاک، سهم زغالسنگ در ترکیب تولید برق این کشور را کاهش داده و بخشی از فشار تقاضا بر این سوخت را تعدیل کرده است.
در مجموع، کاهش واردات زغالسنگ چین در اکتبر را میتوان حاصل همزمان چند عامل از جمله قیمتهای بالای جهانی، وضعیت مناسب ذخایر، انتظار برای افزایش عرضه داخلی، چشمانداز تقاضای کمتر برای گرمایش و توسعه تولید انرژیهای پاک دانست؛ عواملی که میتوانند در ماههای آینده نیز بر سیاست خرید بزرگترین مصرفکننده زغالسنگ جهان اثرگذار باشند.
منبع: ایراسین